La tarjeta de crédito garantizada Nu es la puerta de entrada al crédito para quien no tiene historial o lo tiene dañado: tú apartas una cantidad de tu propio dinero y esa cantidad se convierte en tu límite. Si al solicitar tu tarjeta Nu te ofrecieron esta versión en lugar de la tradicional, aquí te explico cómo funciona en la práctica, qué pasa con tu dinero, cuánto conviene apartar y cómo usarla para que de verdad te ayude a construir historial.
Tabla de contenido
¿Qué es una tarjeta de crédito garantizada?
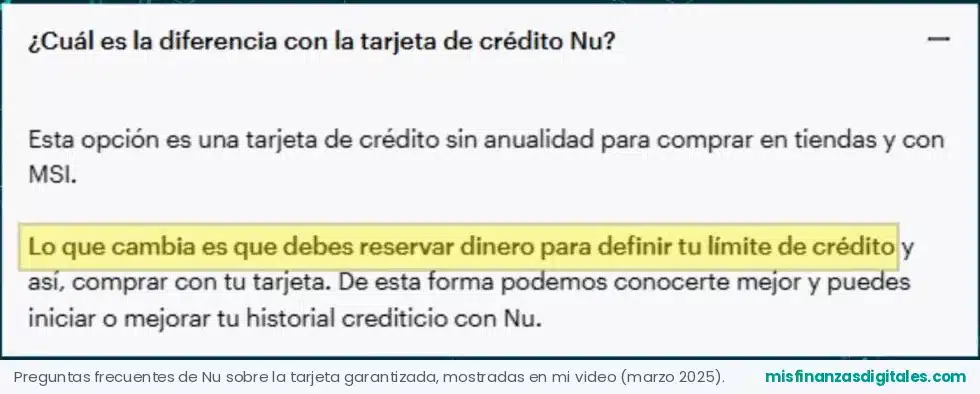
Es una tarjeta de crédito como cualquier otra (pagas con ella en tiendas, en línea, a meses sin intereses), con una diferencia: tu límite de crédito sale de un dinero que tú reservas. Si reservas $3,000, tu límite es de $3,000. Para el banco el riesgo es casi cero, por eso te la aprueban aunque no tengas historial o hayas tenido problemas en el Buró.
Lo importante: para tu historial crediticio cuenta como una tarjeta de crédito normal. Así lo dice el folleto informativo de la Tarjeta Garantizada Nu: tus compras y pagos puntuales se reportan a las sociedades de información crediticia igual que con una tarjeta tradicional.
Datos clave de la tarjeta garantizada Nu
| Concepto | Tarjeta Garantizada Nu |
|---|---|
| Límite de crédito | Igual al dinero que reserves, hasta $20,000 |
| Anualidad | $0 |
| Intereses y comisiones | Nu indica que mientras tengas la garantizada no hay comisiones ni intereses |
| Si no pagas a tiempo | Nu cobra el saldo de tu dinero reservado y tu límite baja |
| Meses sin intereses | Sí |
| Requisitos | Mayor de edad, INE vigente, vivir en México y tener Cuenta Nu |
| ¿Reporta al Buró? | Sí, cuenta como tarjeta de crédito |
Cómo funciona: ejemplo con números
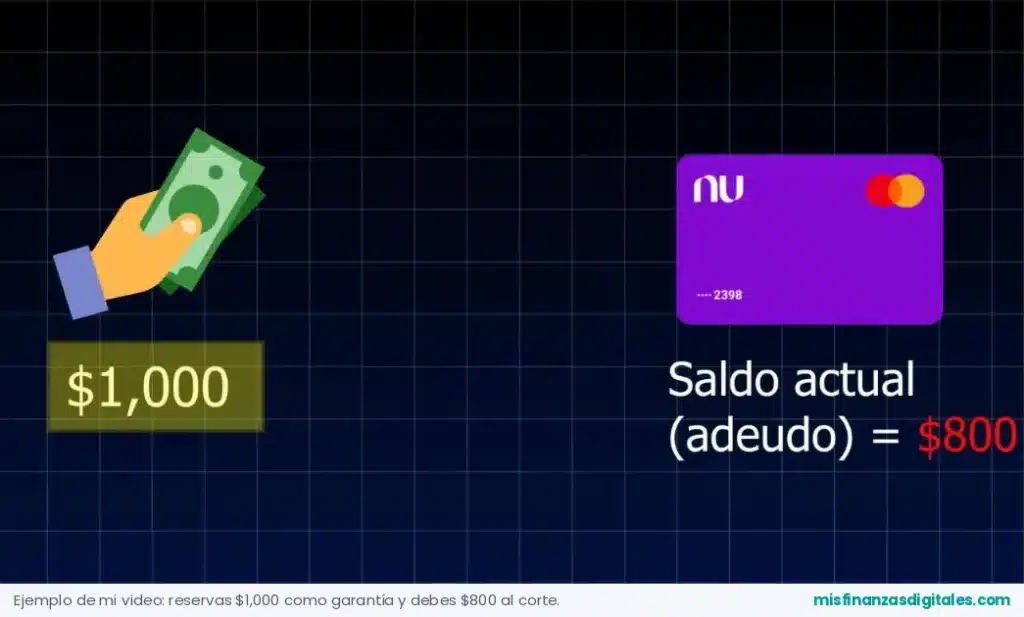
Es el mismo ejemplo que uso en mi video. Tienes $2,000 en tu Cuenta Nu y decides reservar $1,000. Desde ese momento:
- Tu límite de crédito es de $1,000. Los otros $1,000 siguen libres en tu cuenta.
- Compras $800 con la tarjeta durante el mes. Te quedan $200 disponibles de crédito.
- Llega la fecha de corte y tu estado de cuenta marca $800 por pagar.
- Pagas los $800 antes de la fecha límite con tu dinero libre. Tu crédito vuelve a $1,000, tu garantía queda intacta y en tu historial se registra un pago puntual.
¿Y si no pago?
Según el folleto de Nu, si no pagas a tiempo, Nu toma automáticamente el saldo de tu dinero reservado. En el ejemplo, tomaría $800 de tus $1,000 de garantía y tu límite bajaría a $200. Puedes volver a subirlo cuando quieras, reservando más dinero desde tu Cuenta Nu.
Aquí está la trampa que mucha gente no ve: que Nu se cobre de tu garantía no borra el retraso. Lo que construye historial es pagar tú, a tiempo y con tu dinero libre. Si dejas que la garantía pague por ti cada mes, estás usando la tarjeta como débito y no le demuestras nada al Buró.
¿Pierdes el dinero que dejas como garantía?
No. El dinero reservado sigue siendo tuyo. Nu indica que puedes disponer de él en cualquier momento, siempre que no esté comprometido con compras que aún no pagas. Si quieres sacarlo, primero liquida tu saldo.
Sobre si ese dinero genera rendimientos: el folleto oficial no lo menciona. Algunas reseñas, como la de Kardmatch, reportan que el dinero de respaldo sí rinde a la tasa de las Cajitas. Revisa en tu app cómo aparece antes de decidir cuánto reservar, porque eso cambia el costo real de tener dinero apartado.
¿Cuánto conviene reservar?
No necesitas reservar mucho. Para construir historial importa más cómo usas la tarjeta que el tamaño de la línea. Mi recomendación práctica:
- Reserva una cantidad que no vayas a necesitar en los próximos meses. Nunca uses tu fondo de emergencia como garantía.
- Calcula tu límite a partir de un gasto fijo. Si vas a cargar a la tarjeta tu plan de celular y una suscripción (digamos $400 al mes), reservar entre $1,500 y $2,000 te deja usar menos del 30% de tu línea, que es la proporción que mejor se ve en tu historial.
- Súbele poco a poco si ves que te sobra. Es mejor empezar chico y pagar perfecto que reservar $20,000 y usarla de más.
Las Misiones: el camino para pasar a la tarjeta sin garantía
Nu tiene un programa dentro de la app llamado Misiones de la Tarjeta Garantizada. Según el blog oficial de Nu, son 13 misiones organizadas en 4 ciclos, y tienes 6 meses para completarlas. Las encuentras en la app, en el botón «Construir límite» (el ícono de una montaña con bandera). Cada misión aparece como completada, requerida o bloqueada.
Las misiones te van guiando, desde cuándo hacer tu depósito de garantía hasta cuándo pagar tu saldo. Si las completas, Nu menciona que puedes recibir aumentos de crédito permanentes, adicionales a tu dinero reservado, y que te vuelves mejor candidato para la Tarjeta de Crédito Nu tradicional.
¿En cuánto tiempo se convierte en una tarjeta sin garantía?
No hay un plazo fijo ni garantizado. Depende de tu comportamiento: compras frecuentes, pagos puntuales y no pasarte de tu límite. Una referencia útil es el ciclo de 6 meses de las misiones: si en ese tiempo usas la tarjeta cada mes y pagas siempre a tiempo, ya tienes medio año de buen historial que mostrar.
Un detalle: Nu aclara en su blog que, por ahora, la Tarjeta Garantizada no da acceso al Score Nu, la herramienta que muestra mes a mes qué hábitos impactaron tu comportamiento. Para revisar tu avance, consulta tu reporte de crédito especial, que es gratis una vez al año. Te explico cómo leerlo en qué es el score crediticio y cómo mejorarlo.
Cómo usarla bien para que suba tu historial
- Úsala todos los meses. Una tarjeta sin movimiento casi no aporta información a tu historial. Un cargo pequeño y recurrente es suficiente.
- Paga el total, no el mínimo. Pagar el total cada mes es el hábito que mejor se ve en tu reporte.
- Paga tú, antes de la fecha límite. No dejes que la garantía cubra tus pagos.
- Mantén tu uso por debajo del 30% de tu línea. Con $2,000 de límite, procura no deber más de $600 al corte.
- Completa las misiones dentro de los 6 meses.
¿Vale la pena la tarjeta de crédito garantizada Nu?
Sí, si tu objetivo es crear o reparar tu historial y puedes apartar algo de dinero sin afectar tu día a día. Es de las formas más baratas de entrar al crédito: no cobra anualidad y, si pagas a tiempo, no pagas intereses.
No vale la pena si esperas que te dé dinero extra: tu límite es tu propio dinero. Tampoco si sabes que vas a usarla para gastos que no puedes pagar, porque perderías parte de tu garantía y el retraso quedaría en tu historial.
Otras opciones para construir historial en México
Hay tarjetas pensadas para quien empieza que no piden depósito, como Stori o Vexi. A cambio, revisa con lupa su anualidad y su CAT: según el comparador Bancario, el CAT promedio de las tarjetas en México ronda el 75%, y las tarjetas para construir historial suelen estar en la parte alta de ese rango. Si pagas el total cada mes no pagas intereses en ninguna, pero si algún mes te atrasas, la diferencia se nota.
¿Y si ya tengo la Tarjeta de Crédito Nu normal?
Si ya tienes la tarjeta tradicional y quieres más límite, el contrato de Nu contempla un Apartado en Garantía: apartas dinero en tu Cuenta Nu de forma voluntaria y ese monto se toma como referencia para aumentar tu línea. Es la misma lógica de la garantizada, aplicada a una tarjeta que ya tienes.
Conclusión: ¿conviene la tarjeta Nu garantizada?
La tarjeta de crédito garantizada Nu es una herramienta, no un premio de consolación. Si reservas una cantidad cómoda, la usas cada mes con un gasto que ya tenías y pagas el total antes de la fecha límite, en unos meses tendrás un historial que antes no existía, y con él acceso a crédito sin garantía. Si prefieres verlo explicado, en este video te muestro cómo usarla correctamente para que suba tu historial:
Preguntas frecuentes
¿Cuánto es lo máximo que puedo reservar?
Según el folleto de Nu, tu línea puede llegar hasta $20,000, igual al dinero que reserves.
¿La tarjeta garantizada aparece en el Buró como tarjeta de crédito?
Sí. Para tu historial crediticio cuenta como tarjeta de crédito, y tus pagos puntuales se reportan igual que con una tradicional.
¿Puedo comprar a meses sin intereses?
Sí, Nu indica que tiene los mismos beneficios que la tarjeta tradicional, incluidos los meses sin intereses. Úsalos con cuidado: cada mensualidad ocupa parte de tu límite hasta que la pagas. Te explico cómo aprovecharlos en cómo aprovechar los meses sin intereses.
Este artículo es informativo y educativo; no es una recomendación financiera personalizada. Las condiciones de Nu pueden cambiar: revisa siempre la información vigente en la app y en los documentos oficiales antes de contratar.