
Banxico mantiene la tasa de interés en 6.50%, y aunque suene a noticia de economistas, esta decisión sí toca tu bolsillo: define cuánto rinden tus CETES, tu cuenta de ahorro y hasta cuánto te cuesta tu tarjeta de crédito. El 6 de agosto de 2026, la Junta de Gobierno decidió por unanimidad no moverla. Aquí te explico qué significa para tu dinero, en pesos y sin tecnicismos.
En esta guía vas a entender por qué Banxico dejó la tasa en 6.50%, qué es exactamente esa tasa, cómo afecta a tus CETES y a tu ahorro, si tu dinero le sigue ganando a la inflación y, sobre todo, qué conviene hacer con tu dinero ahora mismo. Con ejemplos claros para que tomes mejores decisiones.
Tabla de contenido
¿Qué decidió Banxico y por qué?
El Banco de México (Banxico) decidió, por unanimidad, mantener su tasa de interés de referencia en 6.50% en su reunión del 6 de agosto de 2026. Es la segunda pausa consecutiva: el banco central prefirió no bajarla pese a que la inflación viene cediendo.
¿La razón? Cautela. Aunque la inflación de julio bajó a 3.12% anual (su menor avance mensual desde 2020), Banxico ve que el balance de riesgos sigue con «sesgo al alza» y retrasó su expectativa de que la inflación llegue a la meta de 3% hasta el cuarto trimestre de 2027. En pocas palabras: prefiere ir con freno de mano puesto y muchos analistas esperan que la tasa se quede en 6.50% el resto del año.
¿Qué es la tasa de interés de Banxico y cómo te afecta?
La tasa de referencia es, en esencia, el «precio del dinero» en México. Es la tasa a la que los bancos se prestan entre sí, y funciona como un termostato para toda la economía. Cuando sube o baja, arrastra consigo casi todos los rendimientos y costos que te afectan:
- Tus ahorros e inversiones: CETES, pagarés bancarios, cuentas de ahorro y SOFIPOS pagan más cuando la tasa está alta.
- Tus deudas: tarjetas de crédito, créditos personales, automotrices e hipotecas a tasa variable se encarecen cuando la tasa sube.
- El tipo de cambio: una tasa alta suele darle fuerza al peso frente al dólar, como hemos visto en 2026.
Que Banxico la mantenga en 6.50% significa, en corto: los buenos rendimientos siguen sobre la mesa un rato más, pero el crédito caro también se mantiene caro.

Qué significa para tus CETES
Los CETES se mueven muy de la mano con la tasa de Banxico, así que esta pausa es una buena noticia para el ahorrador: los rendimientos se mantienen atractivos. Estas fueron las tasas de la subasta del 4 de agosto de 2026:
- CETES a 28 días: 6.17% anual
- CETES a 91 días: 6.40% anual
- CETES a 182 días (6 meses): 6.75% anual
- CETES a 364 días (1 año): 7.01% anual
Fíjate en un detalle clave: el plazo a 364 días paga más (7.01%) que el de 28 días (6.17%). Esto pasa porque el mercado ya «huele» que las tasas podrían bajar más adelante, así que asegurar una tasa buena a un año se vuelve más atractivo. Puedes invertir desde $100 pesos con tu CURP en Cetesdirecto, la plataforma oficial del gobierno. Si apenas empiezas, te explico cómo en nuestra guía de cómo invertir en CETES con poco dinero.
Rendimiento real: ¿tus CETES le ganan a la inflación?
Aquí está lo que de verdad importa. De poco sirve un rendimiento alto si la inflación se lo come. La buena noticia: con la inflación en 3.12% y los CETES pagando hasta 7.01%, tu dinero sí le está ganando a la inflación por un buen margen.
Ejemplo práctico: imagina que inviertes $10,000 pesos en CETES a 364 días al 7.01%.
- Interés bruto en el año: alrededor de $701 pesos.
- Menos el ISR: en 2026 la retención provisional subió a 0.90% sobre el capital (antes era 0.50%), es decir, unos $90 pesos.
- Rendimiento neto aproximado: cerca de $611 pesos (~6.1%).
- Rendimiento real (ya descontando la inflación de 3.12%): alrededor de 3% de ganancia real. Tu poder de compra crece, no se encoge.
Ojo con el nuevo ISR de 0.90%: no te asustes, sigue siendo un impuesto bajo, pero es bueno tenerlo en cuenta al calcular lo que realmente te llevas a casa.
Qué significa para tu ahorro y tus deudas
La pausa de Banxico tiene dos caras, según de qué lado estés:
- Si ahorras o inviertes (buenas noticias): las cuentas de alto rendimiento, los pagarés y las SOFIPOS seguirán ofreciendo tasas jugosas mientras Banxico no recorte. Es un gran momento para poner tu dinero a trabajar y no dejarlo parado.
- Si tienes deudas (a cuidarse): las tarjetas de crédito y los préstamos a tasa variable seguirán caros. Prioriza pagar esas deuda de tasa alta: «ahorrarte» un interés del 40% de una tarjeta rinde más que cualquier CETE.
Si quieres comparar dónde rinde más tu dinero además de los CETES, revisa nuestra guía de mejores SOFIPOS 2026.

Qué hacer con tu dinero ahora (estrategias)
Con la tasa en pausa pero con recortes en el horizonte para 2027, estas son jugadas inteligentes:
- Asegura tasas a plazos largos: si tienes dinero que no vas a necesitar pronto, considera CETES a 364 días para «amarrar» el 7.01% antes de que las tasas bajen.
- Arma una «escalera» de CETES: divide tu dinero en distintos plazos (28, 91, 182 y 364 días). Así tienes liquidez frecuente y aprovechas las tasas largas al mismo tiempo.
- Mueve tu fondo de emergencia a algo que rinda: tu colchón debe tener liquidez, pero no tiene por qué estar en una cuenta que paga 0%. Una cuenta de alto rendimiento o CETES a 28 días es ideal.
- Ataca primero la deuda cara: ningún rendimiento le gana al costo de una tarjeta de crédito. Págala antes de invertir agresivo.
Y si te preocupa qué hacer cuando las tasas finalmente bajen, tenemos una guía dedicada: qué hacer si bajan las tasas de CETES.
¿Bajarán las tasas pronto?
Todo apunta a que Banxico mantendrá la pausa el resto de 2026. El banco central se ve cauteloso: quiere asegurarse de que la inflación esté bien controlada antes de volver a recortar, y retrasó su meta de llegar al 3% hasta finales de 2027. Muchos analistas creen que no habrá recortes relevantes hasta bien entrado 2027.
¿Qué significa esto para ti? Que tienes una ventana de oportunidad: las tasas altas no durarán para siempre, así que aprovechar los rendimientos actuales (sobre todo a plazos largos) es una jugada sensata. Cuando lleguen los recortes, quien ya «amarró» buenas tasas lo agradecerá.
Conclusión: aprovecha la pausa a tu favor
Que Banxico mantenga la tasa en 6.50% es, para el ahorrador mexicano, una buena noticia disfrazada de aburrimiento: significa que los CETES y las cuentas de ahorro siguen pagando bien y, mejor aún, le ganan a la inflación. La clave es no dejar tu dinero parado: pon a trabajar tu ahorro, asegura tasas a plazos largos y aprovecha esta ventana antes de que empiecen los recortes.
Recuerda que esto es información educativa, no una recomendación de inversión: cada quien debe evaluar sus metas y su horizonte de tiempo. Los CETES son de bajo riesgo, pero como toda inversión, conviene entenderlos antes de entrar.
👉 ¿Quieres empezar hoy? Lee: Cómo invertir en CETES con poco dinero en 2026.
👉 Y para proteger todo tu dinero, no solo el que inviertes: Dónde guardar tu dinero en 2026 para protegerlo de la inflación.
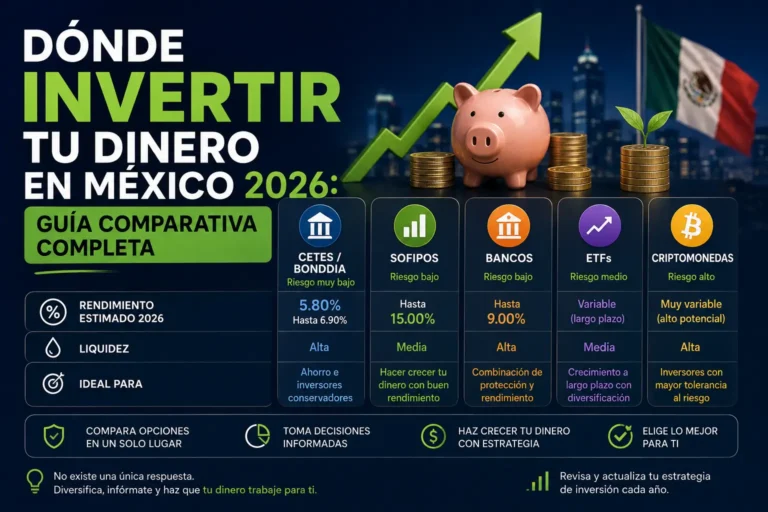
¿Quieres el panorama completo? Revisa nuestra guía comparativa de dónde invertir tu dinero en México 2026, con las tasas de cada instrumento y tres portafolios de ejemplo.
Tasas de rendimiento en México (actualizadas esta semana)
Antes de decidir, compara lo que pagan hoy las principales SOFIPOs, bancos y CETES:
| Institución | Tipo | A la vista | 1 mes | 3 meses | 6 meses | 1 año | Abrir cuenta |
|---|---|---|---|---|---|---|---|
 CETESiRendimiento respaldado por el Gobierno Federal. La tasa sube conforme al plazo. Inviertes desde 100 pesos en CetesDirecto y el porcentaje mostrado es antes de ISR. | Gobierno | - | 6.25% | 6.56% | 6.78% | 7% | Abrir cuenta |
 BONDDIA | Gobierno | 6.38%iFondo gubernamental de liquidez diaria: puedes retirar cualquier dia habil. Su rendimiento es variable y sigue las tasas del mercado. | - | - | - | - | Abrir cuenta |
 Nu | Banco | 13%iEl rendimiento mas alto aplica a la Cajita Turbo sobre un saldo limitado; el dinero por encima de ese tope gana una tasa menor. Sin monto minimo y con disponibilidad diaria.Hasta $25,000 | 6.6% | 6.7% | 6.8% | - | Abrir cuenta |
 Revolut | Banco | 15%iTasa elevada durante los primeros dias como bienvenida; despues baja segun tu plan (Estandar, Premium o Metal). El rendimiento se genera a diario y tu dinero esta disponible al momento.Tasa promocional | - | - | - | - | Abrir cuenta |
 Supertasas | SOFIPO | 6.3%iSOFIPO regulada. El mejor rendimiento suele estar en los plazos fijos. Tu ahorro esta protegido hasta el limite que la ley marca para las SOFIPOs. | - | - | - | - | Abrir cuenta |
 Mifel | Banco | 10%iCuenta digital de banco con rendimiento a la vista, sin plazo forzoso. La tasa puede cambiar segun las condiciones del banco. | - | - | - | - | Abrir cuenta |
 FinsusiSOFIPO regulada. Ofrece tasas a la vista y a plazo; los plazos mas largos pagan mas. Ahorro protegido hasta el limite de ley para SOFIPOs. | SOFIPO | - | 7.19% | 7.5% | 7.59% | 8.69% | Abrir cuenta |
 DiDi Cuenta | SOFIPO | 15%iTasa promocional que puede aplicar por tiempo limitado o sobre un saldo maximo. Confirma la vigencia y el monto dentro de la app.Tasa promocional | - | - | - | - | Abrir cuenta |
 Klar | SOFIPO | 15%iEl rendimiento maximo (Inversion Max) pide cumplir un gasto mensual con tu tarjeta; si no lo cumples aplica una tasa menor. Klar tambien tiene opciones a plazo con tasas mas bajas.Con requisito de gasto | 8.2% | 8.3% | 8.4% | 8.5% | Abrir cuenta |
 Banco Plata | Banco | 15%iLa tasa mas alta es promocional y suele aplicar por tiempo o saldo limitado; la tasa base es menor. Revisa el monto y la vigencia en la app.Tasa promocional | 9% | 9.25% | 9.5% | 11% | Abrir cuenta |
 Openbank | Banco | 13%iCuenta Open Plus: el 13% anual fijo aplica sobre los primeros 30,000 pesos; el dinero por encima de ese tope gana una tasa menor. Es el banco digital de Santander.Hasta $30,000 | - | - | - | - | Abrir cuenta |
 Mercado Pago | Fintech | 15%iRendimiento diario sobre el saldo disponible en tu cuenta, sin plazo forzoso. La tasa puede variar dia con dia. | - | - | - | - | Abrir cuenta |
Última actualización: 10/09/2026 20:49
¿Quieres ver cuánto ganarías según el plazo y el monto? Usa el comparador de rendimientos completo.
[…] Con el 3.12%, la inflación ya está dentro del rango objetivo del Banco de México (3% con un margen de más/menos un punto). Buena señal, aunque la subyacente en 3.95% explica por qué Banxico sigue cauteloso. Si quieres entender la parte de tasas, lee nuestro análisis de por qué Banxico mantiene la tasa en 6.50%. […]